24K99讯 美国10月通胀数据高于预期,迅速打压贵金属走势。周二美市早盘,现货黄金一度跌至4025.11美元/盎司,日内下挫115美元,跌幅约达2.8%;现货白银跌至51.267美元,跌幅达4%。在通胀数据公布后,市场对美联储12月再次加息的押注明显升温,美债收益率和美元同步走强,进一步压制了不生息的黄金和对白银更敏感的工业金属属性。

(图源:FX168)
通胀数据高于预期
美国劳工部周二公布,10月消费者价格指数(CPI)经季调环比上涨0.4%,高于经济学家预期的0.3%,但低于9月的0.6%。剔除食品和能源后的核心CPI环比上涨0.3%,同样高于预期的0.2%。核心通胀已连续三个月录得0.3%的涨幅,显示尽管原油价格近期回落,潜在价格压力仍然顽固。

(图源:ZeroHedge)
由于联邦政府停摆导致无法在2025年10月收集可比消费者价格数据,美国劳工统计局没有公布10月同比通胀率。9月整体CPI同比为3.7%,但10月没有直接可比的同比读数。在缺少年度数据的情况下,月度分项变化对判断通胀趋势以及美联储政策路径显得尤为重要。
10月CPI显示,住房成本上涨0.3%,贡献了当月整体价格涨幅的30%以上。食品价格上涨0.5%,其中杂货价格上升0.4%;能源指数上涨0.7%,延续了9月5.2%的大幅增长。汽油价格上涨1.0%,电力成本上涨0.9%,天然气价格下降0.8%。
在核心指数中,娱乐成本上涨0.8%,机动车保险上涨0.7%,医疗保健价格上涨0.3%;二手车价格下降1.2%,对其他项目的上涨形成一定抵消。更广泛的价格压力表明,通胀并未局限于能源领域。
12月加息预期几乎被完全计入
强于预期的通胀数据进一步强化了市场对美联储继续收紧政策的预期。数据公布前,期货市场对美联储12月8日至9日会议加息25个基点的概率定价约为84%。在CPI报告以及美联储理事克里斯托弗·沃勒(Christopher Waller)偏鹰派表态后,市场几乎已完全计入一次25个基点的加息,且部分概率也被分配给更大幅度的动作。
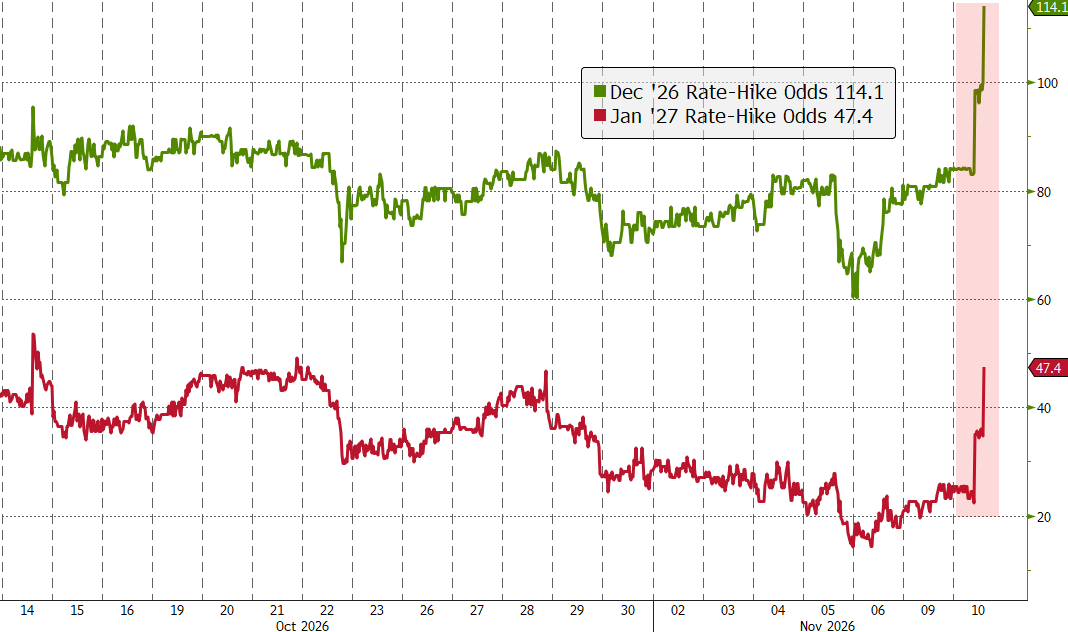
(图源:ZeroHedge)
基准10年期美国国债收益率升至接近4.94%,两年期收益率升至接近4.69%,反映出市场重新担忧货币政策将维持限制性。更高的收益率和更强的美元抬高了持有黄金的机会成本,成为金价下行的重要压力来源。
上周五公布的10月就业报告同样强于预期,非农就业人数增加16.5万,远高于市场预期的约6.5万;失业率从4.2%降至4.1%,平均时薪环比增长0.4%。8月和9月非农就业人数合计上修8.4万。就业韧性、工资增长和持续的消费通胀叠加,为美联储在近期市场波动背景下继续聚焦物价稳定提供了更多空间。
金银承压,技术面关注关键位
市场目前关注,最新通胀数据是否会促使投资者押注超过常规25个基点的12月加息。周二美债收益率上行,部分逆转了上周美国中期选举后债市的反弹;当时民主党在国会两院的胜利曾推动市场预期财政约束增强、政府借款需求可能下降。尽管长期财政因素仍然重要,但眼下的货币政策预期主要由更强的就业和通胀数据驱动。对黄金而言,这一组合构成明显的短线利空;白银则因对工业活动和整体金融环境更敏感,承压更重。
从技术面看,现货黄金多头下一目标是重新站上4088.51至4147.62美元/盎司阻力区间,若能持续突破上沿,则有望指向4200.09美元。空头的下一近端目标则是跌破4051.45美元,进一步下行参考位在4021.85美元。第一阻力位在4088.51美元,其次是4147.62美元;第一支撑位在4051.45美元,其次是4021.85美元。
现货白银方面,多头下一目标是重新站上53.420至54.640美元/盎司阻力区间,若要改善短线技术前景,需要持续突破上沿。空头下一目标是跌破51.270美元,进一步下行目标位在50.010美元。第一阻力位在53.420美元,其次是54.640美元;下一支撑位在51.270美元,其次是50.010美元。
原油走弱,股市重新评估反弹
地缘局势方面,霍尔木兹海峡以及美伊关系继续影响全球能源市场,但市场对外交努力重启的预期,缓和了对新一轮重大军事升级的担忧。美国总统特朗普周一表示,在卡塔尔等地区政府呼吁后,目前没有必要对伊朗发动更多打击。这一表态促使交易员削减原油价格中的地缘风险溢价,延续了周一的急跌。不过,华盛顿目前仍计划维持海上封锁,且在海上安全、制裁缓解或伊朗核活动方面尚未达成全面协议。
受此影响,原油周二继续下跌。布伦特原油一度跌破每桶90.00美元,触及8月以来最低水平,随后回升至约90.50美元;纽约商品交易所西德克萨斯中质原油(WTI)报约85.30美元。此前周一,布伦特和WTI分别收于92.57美元和86.85美元,较10月高点已明显回落。
全球股市在美股开盘前表现分化,投资者在通胀意外走高后重新评估周一的普遍反弹。纳斯达克100指数期货下跌约0.8%,标普500指数期货下跌约0.3%,道指期货则小幅上涨。科技股仍对融资成本上升以及人工智能相关投资的再度审视较为敏感。欧洲市场早些时候受较低油价支撑,亚洲交易则对美国货币政策前景持更谨慎态度。通胀数据提高了美债收益率上行并打断股市反弹的风险。
周一美国市场曾大幅反弹,道琼斯工业平均指数上涨2.15%,标普500指数上涨2.35%,纳斯达克综合指数上涨2.74%。当时的反弹得益于能源成本下降以及此前一周科技股抛售后的重新买入。周二这份偏热的通胀报告,给这轮反弹带来了新的考验,尤其是对那些估值对借贷成本前景高度敏感的公司而言。
外部市场方面,WTI原油价格仍在每桶85.30美元附近,布伦特原油在短暂跌破90.00美元后回升至约90.50美元。基准10年期美债收益率升至接近4.94%,两年期收益率接近4.69%。美元在通胀数据后走强,进一步加大了贵金属压力。
接下来,市场将关注周五北京时间20:30公布的10月生产者价格指数(PPI),以及周四的每周初请失业金人数和10月成屋销售数据。美联储官员也预计将继续就通胀前景发表看法。周二的420亿美元美国10年期国债拍卖同样会受到关注,市场将借此观察在更高收益率环境下的需求情况。美国国债市场周三因退伍军人节休市,但美国股市仍将正常交易。若PPI继续偏强或美联储官员释放更多鹰派信号,可能进一步强化加息预期;若上游通胀出现放缓迹象,则可能为贵金属带来一定喘息空间。