FX168财经报社(亚太)讯 一项被称为“未来股市回报最强预测指标”的市场指标,如今发出了有史以来最悲观的信号。随着美国家庭股票资产配置比例升至历史最高水平,这项长期预测指标显示,未来10年美国股市的回报可能相当惨淡。
美股最强预测指标发出史上最悲观信号
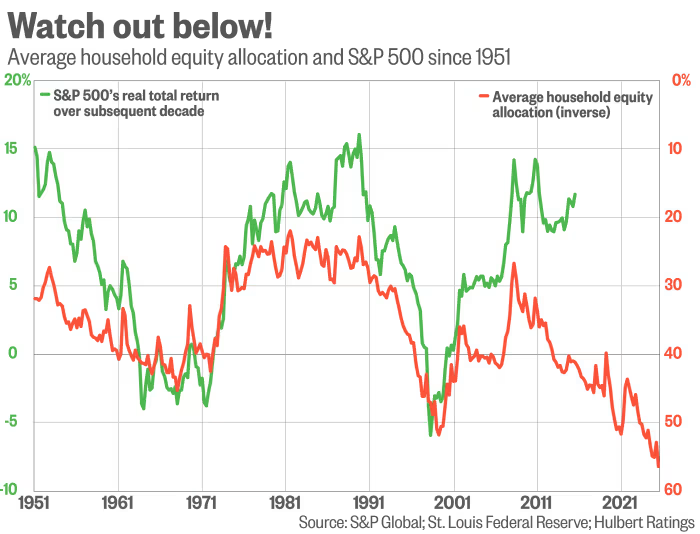
这一指标指的是美国家庭投资组合中股票资产的平均配置比例。它是一项反向指标,即股票配置比例越高,随后10年的股市回报通常越低;反之,股票配置比例越低,未来10年的回报往往越高。最早发现这一指标的是财经博客Philosophical Economics的一位匿名作者。
下图展示了这一指标自1951年以来的变化情况,这也是目前能够获取的最早数据。可以看到,该指标与标普500指数随后10年的实际总回报率(经通胀调整并计入股息)之间存在显著的相关关系。衡量这种相关关系解释力和预测能力的决定系数(R²)达到58%,在统计学上具有很高的显著性。
据悉,没有其他估值指标能够接近如此高的解释力。由耶鲁大学金融学教授、诺贝尔经济学奖得主罗伯特·席勒(Robert Shiller)推广的“周期调整市盈率”(CAPE),其决定系数为30%。尽管这一数值在统计学上同样具有显著意义,但仅略高于“最强预测指标”的一半。而“巴菲特指标”(Buffett Indicator),即股市总市值与国内生产总值(GDP)之比,其决定系数则为28%。沃伦·巴菲特曾称,这一指标“可能是衡量任何特定时点股市估值水平的最佳单一指标”。
家庭股票配置创历史新高
最新数据显示,美国家庭平均股票资产配置比例已达到56.4%,创下历史最高纪录。相比之下,自1951年以来,这一比例的历史平均水平仅为36.4%,比当前水平低整整20个百分点。
根据“最强预测指标”与股市随后10年回报之间的历史关系,最新数据意味着,到2036年,标普500指数经通胀调整后的年化总回报率可能为-6.0%。如果假设未来10年的年均通胀率为2.7%(这是克利夫兰联储通胀预期模型给出的最新预测),那么按照这一指标推算,名义年化回报率将为-3.5%。
一些人对这一悲观预测提出异议。他们认为,自2008年至2009年全球金融危机以来,美国家庭股票配置比例持续上升,背后的原因未必与股市未来的上涨潜力有关。这是因为,在金融危机期间房地产市场遭受重创后,投资者开始将更多资产转向股票。因此,一些分析人士认为,近年来股票配置比例较高,并不一定具有过去那样强烈的看空意义。
财富效应可能反噬
然而,这种观点也有另一面。无论股票配置比例上升的原因是什么,更高的股票持仓都意味着,美国家庭在股市出现任何波动时将面临更大的风险。这与所谓的“财富效应”有关:当股市上涨时,家庭财富增加,有助于支撑消费和经济增长。但财富效应也可能反向发挥作用。当股市下跌时,股票资产敞口更大的家庭会感到自身财富缩水,从而削减消费支出,并进一步加剧经济下行压力。
当然,这一预测仍需附带通常的风险提示。相关性并不代表因果关系,而且无论一项指标过去的表现有多么出色,都无法保证未来的预测一定准确。不过,考虑到“最强预测指标”长期以来的统计表现,以及当前指标已经升至历史最高水平,这一信号确实值得所有投资者保持警惕。